
 செய்தி மடல்
 இ-பேப்பர்
அரசு வங்கிகள் தனியார்மயம் சாத்தியமா?
அரசு வங்கிகளை தனியார்மயமாக்குவதால் நன்மையா, தீமையா என்பது ஒருபுறம் இருக்கட்டும். முதலில் இந்த வங்கிகளை தனியார்மயமாக்குவது சாத்தியமா என்று பார்க்கவேண்டும்.
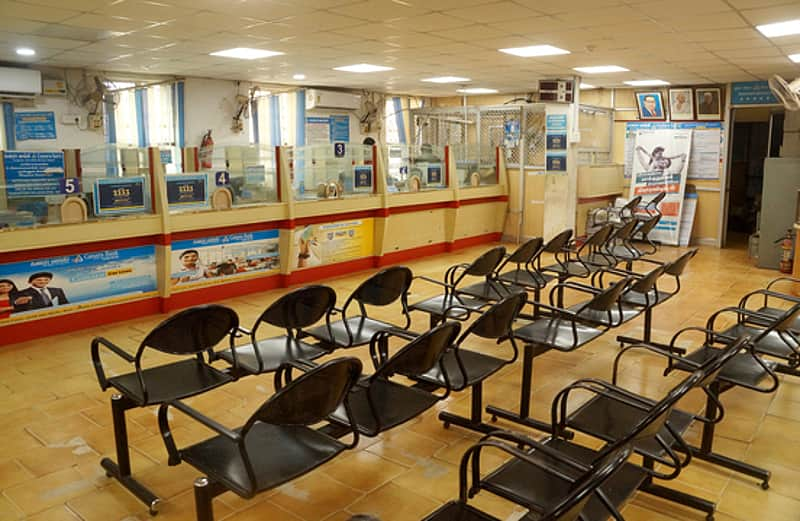
28tni_canarabank_2803chn_65_2
மத்திய நிதி அமைச்சர் 2021-ஆம் ஆண்டுக்கான பட்ஜெட்டை சமர்ப்பிக்கும் போது, மத்திய அரசின் பல்வேறு நிறுவனங்களில் உள்ள பங்குகளை விற்பதன் மூலம் ரூபாய் 1.75 லட்சம் கோடி நிதி திரட்ட இருப்பதாக தெரிவித்தார். இதில் நீதி ஆயோக் முன்னர் பரிந்துரைத்த மூன்று வங்கிகளில் இரண்டு வங்கிகளும் அடக்கம்.
அதனைத் தொடர்ந்து ஜூலை 2021-இல் மத்திய அரசின் நிதி செயலாளர் டி.வி. சோமநாதன், "பொதுத்துறை வங்கிகளில் பெரும்பாலானவை தனியார்மயமாக்கப்படும் என்று நாங்கள் இப்போது அறிவித்துள்ளோம். நாங்கள் அவற்றை தனியார்மயமாக்குவதில் தீவிரமாக ஈடுபட்டுள்ளோம்' என்று கூறினார்.
டிசம்பர் 2021-இல் சுமார் பத்து லட்சம் வங்கி ஊழியர்கள் அரசின் தனியார்மயமாக்கும் கொள்கையை எதிர்த்து வேலைநிறுத்தம் செய்தனர். வங்கி ஊழியர்கள் வேலைநிறுத்தம் செய்யும் நாட்களுக்கு ஊதியத்தை இழப்பர். இருப்பினும், ஊதியத்தை இழந்து அவர்கள் வேலைநிறுத்தம் செய்வதிலிருந்து அவர்களின் எதிர்ப்பினை உணர முடியும்.
அரசு வங்கிகளை தனியார்மயமாக்குவதால் நன்மையா, தீமையா என்பது ஒருபுறம் இருக்கட்டும். முதலில் இந்த வங்கிகளை தனியார்மயமாக்குவது சாத்தியமா என்று பார்க்கவேண்டும்.
1970, 1980 ஆண்டுகளில் தனியாக சட்டம் இயற்றப்பட்டு தனியார் வங்கிகள் அரசு வங்கிகளாக மாற்றப்பட்டன. தற்போது இந்த வங்கிகளை மீண்டும் தனியார்மயமாக்க தேவையான சட்ட திருத்தம் தேவை. தற்போதைய அரசுக்கு நாடாளுமன்றத்தில் பெரும்பான்மை பலம் இருப்பதால் இது சாத்தியமே.
ரிசர்வ் வங்கி புதிய வங்கி தொடங்குவதற்கான உரிமம் வழங்குவதற்கு "ஆன் டேப் லைசென்சிங் நார்ம்ஸ்' என்கிற வரைமுறைகளை வெளியிட்டுள்ளது. இது புதிய தனியார் வங்கி தொடங்குவதற்கான வரைமுறைகள் ஆயினும், இதே வரைமுறைகள், தனியார்மயமாக்கப்போகும் வங்கிகளுக்கும் பொருந்தும் என்று புரிந்துகொள்ளலாம்.
அரசு வங்கிகளை தனியாருக்கு விற்கவேண்டுமானால் அந்த வங்கிகளின் தற்போதைய சந்தை மதிப்பிற்கோ, அதற்குக் கூடுதலாகவோ மட்டுமே விற்க வேண்டும். அனைத்து அரசு வங்கிகளின் சில பங்குகள் தனி முதலீட்டாளர்களுக்கு விற்கப்பட்டு அவை பங்குச் சந்தையில் வர்த்தகம் செய்யப்படுகின்றன. எனவே தற்போது வர்த்தகம் நடைபெறும் விலையில் அவற்றின் சந்தை மதிப்பை அளவிடமுடியும்.
மார்ச் 31, 2022-இல் இந்த வங்கிகளின் சந்தை மதிப்பு ரூ. 7,24,436 கோடி ஆகும். இந்த சந்தை மதிப்பில் அரசிடம் உள்ள பங்குகளின் மதிப்பு ரூ. 4,80,207 கோடி ஆகும். எனவே இந்த வங்கிகளை தனியாருக்கு விற்க முனைந்தால் குறைந்தபட்சம் ரூ. 4,80,207 கோடி முதலீடு செய்ய நிறுவனங்களோ தனியாரோ தேவை. அவர்கள் ரிசர்வ் வங்கியின் தகுதிப்பட்டியலில் இடம் பெற்ற நிறுவனமாகவோ தனி நபராகவோ இருக்கவேண்டும்.
இந்திய ரிசர்வ் வங்கியின் வங்கி உரிம விதிமுறைகளின்படி, வங்கி அல்லாத ஆதாரங்களில் இருந்து மொத்த வருமானத்தில் 40%-க்கு மேல் வருமானம் உள்ள பெரிய தொழில் நிறுவனங்கள், வங்கி அமைக்க தகுதி பெறாது.
எனவே ரிலையன்ஸ், அதானி, டாடா, பிர்லா போன்ற தொழில்துறை நிறுவனங்கள் எந்த வங்கி உரிமத்தையும் கொண்டிருக்க முடியாது. எனவே வங்கிகளை தனியார்மயமாக்கும் அரசாங்கத்தின் திட்டத்தில் அவை பங்கேற்க முடியாது.
10 வருட அனுபவமுள்ள தனிநபர்கள், ரூ.5,000 கோடி சொத்து மதிப்பு கொண்ட வணிகக் குழுக்கள் மட்டுமே வங்கி உரிமத்திற்குத் தகுதியுடையவர்கள். ஆனால் குழுவின் நிதி அல்லாத வணிகம் மொத்த அடிப்படையில் 40% க்குள் இருக்க வேண்டும். இதுபோன்ற தகுதியுடன் எந்த ஒரு தனிநபரோ நிறுவனமோ இருப்பதாகத் தெரியவில்லை.
தற்போதுள்ள தனியார் வங்கிகள் அரசு வங்கிகளை ஏலம் எடுக்கத் தயாராக இருக்கும்பட்சத்தில், அரசு வங்கிகளை கையகப்படுத்தத் தகுதியுடையதாக இருக்கலாம். ஆனால் இங்கே இரண்டு கட்டுப்பாடுகள் உள்ளன. முதலாவது, பணி கலாசாரம். அதிக பணியாளர்களின் எண்ணிக்கையை கருத்தில் கொண்டு, தனியார் வங்கிகள் அரசு வங்கிகளை வாங்குவதில் ஆர்வம் காட்டாது.
இரண்டாவது, தனியார் வங்கிகளிடம் எந்த வங்கியையும் வாங்குவதற்கு போதுமான உபரி நிதி இல்லை. வங்கிகள் தங்கள் பெறும் டெபாசிட்டில் ரொக்கக் கையிருப்பு விகிதம் 4.5% ஆகவும், சட்டபூர்வ பணப்புழக்க விகிதம் 18% ஆகவும் இருக்க வேண்டும். எனவே எந்தவொரு வங்கியும் தன் வைப்புத்தொகையில் 77.5% ஐ மட்டுமே வசதியாக கடன் கொடுக்க முடியும். இதற்கு மேல் கடன் கொடுத்தால், அது டெபாசிட்டிலிருந்து அல்ல, வங்கிகள் தனியாக வாங்கிய கடனிலிருந்து கொடுப்பதாகும்.
தற்போது முன்னணியில் உள்ள தனியார் வங்கிகள் எல்லாம் டெபாசிட்டை தவிர, வெளியில் கடன் வாங்கியே வாடிக்கையாளர்களுக்கு கடன் கொடுக்கின்றன. அவ்வாறு தங்களது கடன் கொடுக்கும் தேவைக்கே நிதி இல்லாத சூழ்நிலையில் இந்த வங்கிகள் அரசு வங்கிகளை வாங்குவ என்பது எப்படி சாத்தியம்?
அரசாங்க வங்கிகளை வாங்குவதற்கு மற்றொரு தகுதியான வகை, வங்கி அல்லாத நிதி நிறுவனங்களாக இருக்கலாம். அவை பொருத்தமான மற்றும் சரியான அளவுகோலின் கீழ் வரலாம். ஆனால் குழுவின் நிதியல்லாத வணிகமானது மொத்த சொத்துகள் - மொத்த வருமானத்தின் அடிப்படையில் 40% அல்லது அதற்கும் அதிகமாக இருக்கும் குழுவின் ஒரு பகுதியாக இருக்கும் வங்கி அல்லாத நிதி நிறுவனங்கள், ஒரு வங்கியாக ஆவதற்கு தகுதியற்றது.
பஜாஜ் ஃபைனான்ஸ் லிமிடெட், ஸ்ரீராம் டிரான்ஸ்போர்ட் ஃபைனான்ஸ் கம்பெனி லிமிடெட், ஆதித்யா பிர்லா கேபிடல் லிமிடெட், எல் அண்ட் டி ஃபைனான்ஸ் ஹோல்டிங்ஸ் லிமிடெட், சோழமண்டலம் இன்வெஸ்ட்மென்ட் அண்ட் ஃபைனான்ஸ் கம்பெனி லிமிடெட், சுந்தரம் ஃபைனான்ஸ் போன்ற முன்னணி வங்கி அல்லாத நிதி நிறுவனங்கள் அனைத்தும் தொழில்துறை குழுவின் பகுதியாக இருப்பதால் அவை வங்கி உரிமம் பெற முடியாமல் போகலாம்.
மொத்தத்தில், வங்கி தனியார்மயமாக்கல் நடவடிக்கையைத் தொடங்குவது வீண் செயலாகும். அரசு வங்கிகளை தனியார்மயமாக்க முயல்வதற்கு பதிலாக, அரசாங்கமும் இந்திய ரிசர்வ் வங்கியும், அரசு வங்கிகளின் செயல்திறனையும் நம்பகத்தன்மையையும் அதிகரிக்க முயல வேண்டும்.
தினமணி செய்திமடலைப் பெற... Newsletter
தினமணி'யை வாட்ஸ்ஆப் சேனலில் பின்தொடர... WhatsApp
தினமணியைத் தொடர: Facebook, Twitter, Instagram, Youtube, Telegram, Threads, Arattai, Google News
உடனுக்குடன் செய்திகளை அறிய தினமணி App பதிவிறக்கம் செய்யவும்.
பின்னூட்டத்தில் வெளியாகும் கருத்துகளுக்கு அவற்றைப் பதிவிடுவோரே முழுப் பொறுப்பு; அவை தினமணியின் கருத்துகளைப் பிரதிபலிக்கவில்லை.தனிநபர், சமூகம், மதம் அல்லது நாடு ஆகியவற்றுக்கு எதிராக அவமதிக்கிற அல்லது ஆபாசமான விதத்திலுள்ள எந்தவொரு கருத்தும் இந்திய அரசின் தகவல் தொழில்நுட்பக் கொள்கைப்படி தண்டனைக்குரிய குற்றம். இதுபோன்ற கருத்துகளுக்கு எதிராக உரிய சட்ட நடவடிக்கை எடுக்கப்படும்.