
 செய்தி மடல்
 இ-பேப்பர்

மருத்துவ சிகிச்சை திட்டமிடலிலிருந்து சுகாதாரச் செலவு திட்டமிடலுக்கு நவீன குடும்பங்கள் ஏன் மாறுகின்றன?
இந்தியாவின் பெரும்பாலான குடும்பங்களுக்கு, உடல்நலத்தைக் கையாளும் அணுகுமுறை எப்போதும் ஒரே மாதிரியாக இருந்துள்ளது. ஆரோக்கியமாக இருக்க வேண்டும்; நோய் வந்தால் அதைச் சமாளிக்க வேண்டும். மருத்துவ சிகிச்சையைத் திட்டமிடுவது என்பது அவசியம் ஏற்பட்ட பிறகே செய்ய வேண்டிய ஒரு செயலாகக் கருதப்பட்டது. வீட்டுக் கடன் அல்லது குழந்தைகளின் கல்விக்காக நிதித் திட்டமிடுவது போல, சுகாதாரச் செலவுகளுக்காக முன்கூட்டியே திட்டமிடுவது சமீப காலம் வரை பெரிதாக விவாதிக்கப்பட்ட விஷயமாக இல்லை.
ஆனால் இப்போது அது மாறி வருகிறது. அதிகரித்து வரும் மருத்துவச் செலவுகள், கடுமையான நோய்களின் உண்மையான சிகிச்சைச் செலவுகள் பற்றிய விழிப்புணர்வு மற்றும் போதுமான கவரேஜ் இல்லாமல் பெரிய மருத்துவமனைச் செலவுகளை எதிர்கொள்ளும் குடும்ப உறுப்பினர்களின் அனுபவங்கள் ஆகியவை, குடும்பங்களின் சுகாதாரச் செலவுகளைப் பற்றிய பார்வையை மாற்றியுள்ளன. இப்போது கேள்வி "எந்த மருத்துவமனைக்கு செல்வது?" என்பதிலேயே இல்லை. "அதற்கான செலவை எப்படி நிர்வகிப்பது, எவ்வளவு காலம் நிர்வகிப்பது?" என்பதையும் குடும்பங்கள் பரிசீலிக்கத் தொடங்கியுள்ளன.
இந்த எதிர்வினை அடிப்படையிலான மருத்துவச் செலவிலிருந்து திட்டமிட்ட சுகாதாரச் செலவுக்கான மாற்றம், நவீன இந்திய குடும்பங்களின் நிதி மேலாண்மையில் ஏற்பட்டுள்ள முக்கியமான மாற்றங்களில் ஒன்றாகும்.
பாரம்பரியமான "நோய் வந்தால் சிகிச்சை" அணுகுமுறை ஏன் இனி போதுமானதாக இல்லை?
மருத்துவச் செலவுகள் குறைவாக இருந்த காலத்தில், சிகிச்சை காலம் குறுகியதாக இருந்த காலத்தில், மற்றும் சேமிப்பால் மருத்துவச் செலவுகளைச் சமாளிக்க முடிந்த காலத்தில் இந்த முறை நன்றாக செயல்பட்டது. ஆனால் அந்த சூழல் தற்போது மாறிவிட்டது.
இந்தியாவில் மருத்துவப் பணவீக்கம் தொடர்ந்து பொதுப் பணவீக்கத்தை விட அதிகமாக உள்ளது. ஐந்து ஆண்டுகளுக்கு முன் ஒரு குறிப்பிட்ட தொகை செலவாக இருந்த சிகிச்சை, இன்று குறிப்பிடத்தக்க அளவில் அதிகமாக செலவாகிறது. அதே சமயம், நீண்டகால மற்றும் அதிக செலவுள்ள சிகிச்சைகள் தேவைப்படும் நோய்களின் எண்ணிக்கையும் அதிகரித்துள்ளது. புற்றுநோய், இதய நோய்கள், நீரிழிவு தொடர்பான சிக்கல்கள் மற்றும் நரம்பியல் கோளாறுகள் போன்றவை ஒரே முறை சிகிச்சையால் தீர்வதில்லை; நீண்டகால பராமரிப்பைத் தேவைப்படுத்துகின்றன.
இத்தகைய செலவுகளை சேமிப்புகளை மட்டும் நம்பி சமாளிக்கும் குடும்பங்கள், காலப்போக்கில் அதிகரிக்கும் நிதி ஆபத்தை எதிர்கொள்கின்றன. சுகாதாரச் செலவு திட்டமிடல் இல்லாமல் கடக்கும் ஒவ்வொரு ஆண்டும், குடும்பத்தின் வளங்களுக்கும் எதிர்காலத் தேவைகளுக்கும் இடையிலான இடைவெளியை அதிகரிக்கிறது.
மருத்துவ சிகிச்சை திட்டமிடலுக்கும் சுகாதாரச் செலவு திட்டமிடலுக்கும் என்ன வித்தியாசம்?
மருத்துவ சிகிச்சை திட்டமிடல் என்பது பெரும்பாலும் எதிர்வினை சார்ந்தது. ஒரு நோய் கண்டறியப்பட்ட பிறகு எந்த மருத்துவரை அணுகுவது, எந்த மருத்துவமனையைத் தேர்வு செய்வது, எந்த சிகிச்சையை மேற்கொள்வது போன்ற முடிவுகளை இதில் எடுக்க வேண்டும். இவை முக்கியமான முடிவுகள் என்றாலும், அவை பொதுவாக அவசர சூழ்நிலையில் எடுக்கப்படுகின்றன.
மாறாக, சுகாதாரச் செலவு திட்டமிடல் முன்கூட்டியே செய்யப்படுகிறது. அடுத்த 10 முதல் 20 ஆண்டுகளில் குடும்பம் சந்திக்கக்கூடிய மருத்துவச் செலவுகள் என்ன, அவை எவ்வளவு வரை உயரக்கூடும், அவற்றை நிர்வகிக்க ஹெல்த் இன்ஷூரன்ஸ், சேமிப்புகள் மற்றும் நிறுவனம் வழங்கும் மருத்துவ நலன்கள் போன்ற எந்த நிதி ஆதாரங்கள் உள்ளன என்பதைக் கணக்கிடுவது இதில் அடங்கும்.
எளிமையாகச் சொன்னால், மருத்துவ சிகிச்சை திட்டமிடல் என்பது உடல்நலப் பிரச்சனை ஏற்பட்ட பிறகு எடுக்கப்படும் முடிவுகளைப் பற்றியது; சுகாதாரச் செலவு திட்டமிடல் என்பது அந்தச் சம்பவத்திற்கு முன்பே நிதி ரீதியாகத் தயாராக இருப்பதைப் பற்றியது.
நவீன குடும்பங்கள் சுகாதாரச் செலவுகளைப் பற்றி சிந்திக்கும் முறை எவ்வாறு மாறியுள்ளது?
பல மாற்றங்கள் ஒரே நேரத்தில் ஏற்பட்டுள்ளன. மருத்துவமனையில் அனுமதிக்கும் செலவுகள் அதிகரித்துள்ளன. சமூக ஊடகங்கள் மற்றும் நிதி விழிப்புணர்வு தொடர்பான உள்ளடக்கங்கள், மருத்துவ அவசரநிலைகளின் உண்மையான செலவுகளை குடும்பங்கள் புரிந்துகொள்ள உதவியுள்ளன. அதேசமயம், கொரோனா பெருந்தொற்று போதுமான நிதித் தயாரிப்பு இல்லாமல் கடுமையான நோயை எதிர்கொள்வது எவ்வளவு சவாலானது என்பதை நேரடியாகக் காட்டியது.
இதனால் குடும்பங்கள் மருத்துவ நிகழ்வு நடந்த பிறகு அல்லாமல், முன்கூட்டியே சுகாதாரச் செலவுகளைப் பற்றி சிந்திக்கத் தொடங்கியுள்ளன. வீடு, கல்வி, ஓய்வூதியத் திட்டம் ஆகியவற்றைப் போலவே சுகாதாரச் செலவுகளும் நிதித் திட்டமிடலின் ஒரு பகுதியாக மாறியுள்ளன.
குடும்பங்களுக்கு மிகப்பெரிய நிதிச்சுமையை உருவாக்கும் சுகாதாரச் செலவுகள் எவை?
அனைத்து மருத்துவச் செலவுகளும் ஒரே அளவு தாக்கத்தை ஏற்படுத்துவதில்லை. சில செலவுகள் திடீரென வருகின்றன; சில செலவுகள் மெதுவாக அதிகரிக்கின்றன.
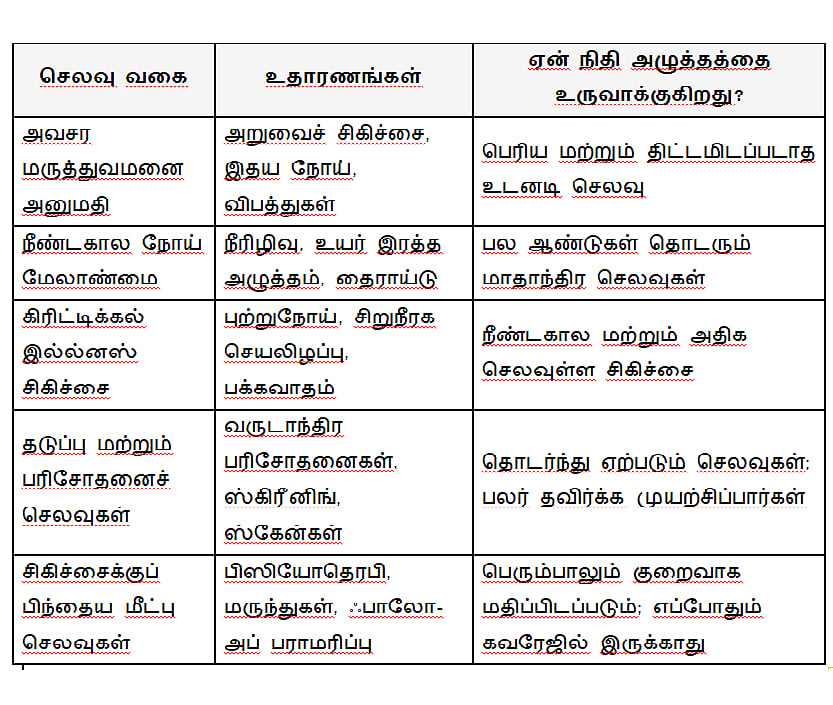
பெரும்பாலான குடும்பங்கள் குறைவாக மதிப்பிடும் செலவுகள், நீண்டகால நோய் மேலாண்மை மற்றும் சிகிச்சைக்குப் பிந்தைய செலவுகளே.
ஏன் தடுப்பு சுகாதாரம் குடும்பங்களின் நிதித் திட்டமிடலின் ஒரு பகுதியாக மாறுகிறது?
தடுப்பு சுகாதாரம் பாரம்பரியமாக ஒரு ஆரோக்கிய முடிவாகக் கருதப்பட்டது. ஆனால் இன்று அது ஒரு நிதி முடிவாகவும் பார்க்கப்படுகிறது.
வழக்கமான சுகாதாரப் பரிசோதனைகள் நோய்களை ஆரம்ப கட்டத்திலேயே கண்டறிய உதவுகின்றன. தாமதமாக கண்டறியப்படும் நோய்களுக்கு அதிகச் செலவான சிகிச்சைகள் தேவைப்படுவதால், ஆரம்பகட்ட பரிசோதனைகள் எதிர்கால மருத்துவச் செலவுகளைக் கட்டுப்படுத்த உதவும்.
இதனால் தடுப்பு சுகாதாரம் என்பது ஆரோக்கியத்தைப் பாதுகாப்பதற்காக மட்டுமல்ல; எதிர்கால மருத்துவச் செலவுகளைச் சிறப்பாக நிர்வகிப்பதற்குமான ஒரு வழியாகவும் பார்க்கப்படுகிறது.
சுகாதாரச் செலவு திட்டமிடல் உத்தியில் ஒவ்வொரு குடும்பமும் என்னென்னவற்றைச் சேர்க்க வேண்டும்?
ஒரு வலுவான சுகாதாரச் செலவு திட்டமிடல் உத்தி, ஒரே ஒரு தீர்வை மட்டும் சார்ந்திருக்கக் கூடாது.
குடும்பங்கள்:
● எதிர்கால மருத்துவ ஆபத்துகளை மதிப்பிட வேண்டும்
● தனி மருத்துவ அவசரநிலை நிதியை உருவாக்க வேண்டும்
● போதுமான ஹெல்த் இன்ஷூரன்ஸ் கவரேஜைப் பெற வேண்டும்
● நிறுவனங்கள் வழங்கும் மருத்துவ நலன்களைப் புரிந்துகொள்ள வேண்டும்
● கவரேஜை காலம்தோறும் மதிப்பாய்வு செய்ய வேண்டும்
ஒரு பொருத்தமான ஹெல்த் இன்ஷூரன்ஸ் பாலிசி, பெரிய மற்றும் எதிர்பாராத மருத்துவச் செலவுகளை நிர்வகிக்க உதவுவதோடு, சேமிப்புகளையும் நீண்டகால நிதி இலக்குகளையும் பாதுகாக்க உதவும்.
இன்ஷூரன்ஸிற்கு அப்பால், எந்த செலவுகள் கவரேஜில் உள்ளன, எவை இல்லை என்பதையும் குடும்பங்கள் புரிந்துகொள்ள வேண்டும்.
சுகாதாரச் செலவுகளை அதிக நம்பிக்கையுடன் திட்டமிட ஹெல்த் இன்ஷூரன்ஸ் எவ்வாறு உதவுகிறது?
சுகாதாரச் செலவு திட்டமிடலில் ஹெல்த் இன்ஷூரன்ஸ் வழங்கும் மிகப்பெரிய நன்மை கணிப்புத்தன்மையாகும்.
வருடாந்திர பிரீமியம் மற்றும் கிடைக்கும் கவரேஜ் பற்றி தெரிந்திருக்கும் குடும்பம், எதிர்பாராத பெரிய செலவை நிர்வகிக்கத் தேவையான ஒரு கட்டமைப்பைப் பெறுகிறது.
பல்வேறு இன்ஷூரர்கள் தனிநபர்கள், குடும்பங்கள் மற்றும் மூத்த குடிமக்களுக்கு ஏற்ற வகையில் பல வகையான ஹெல்த் இன்ஷூரன்ஸ் திட்டங்களை வழங்குகின்றனர். இது குடும்பங்களின் தேவைக்கேற்ப கவரேஜைத் தேர்வு செய்ய உதவுகிறது.
ஏன் குடும்பங்கள் எதிர்வினை அடிப்படையிலான மருத்துவச் செலவிலிருந்து திட்டமிட்ட சுகாதாரச் செலவுக்குத் திரும்புகின்றன?
குடும்பங்கள் இப்போது இன்ஷூரன்ஸ் தேர்வு செய்யும்போது, வெறும் விலை அடிப்படையில் அல்லாமல் கவரேஜ் தரம் அடிப்படையிலும் மதிப்பிடுகின்றன.
பல தலைமுறைகளின் மருத்துவச் செலவுகளை ஒரே நேரத்தில் நிர்வகிக்கும் குடும்பங்களுக்கு, ஒரு ஃபேமிலி ஹெல்த் இன்ஷூரன்ஸ் திட்டம் ஒரே பாலிசியின் கீழ் கவரேஜை ஒருங்கிணைக்க உதவுகிறது. இது அதிகரித்து வரும் மருத்துவச் செலவுகளுக்கு எதிராக நிதி பாதுகாப்பையும் வழங்குகிறது.
இங்கே ஃபேமிலி ஹெல்த் இன்ஷூரன்ஸ் இணைப்பை வழங்குவது மிகவும் பொருத்தமானது, ஏனெனில் பல குடும்ப உறுப்பினர்களுக்கான ஒருங்கிணைந்த கவரேஜின் நன்மைகள் நேரடியாக விளக்கப்படுகின்றன.
நவீன இந்தியக் குடும்பங்களில் திட்டமிட்ட சுகாதாரச் செலவினை நோக்கிய வளர்ந்து வரும் மாற்றம்
சுகாதாரச் செலவு திட்டமிடலுக்கான நகர்வு, மக்கள் தொகை மற்றும் பொருளாதார மாற்றங்களின் பிரதிபலிப்பாகும்.
ஆயுள் எதிர்பார்ப்பு அதிகரிப்பதும், நீண்டகால நோய்களின் பரவல் உயர்வதும் காரணமாக, சுகாதாரச் செலவுகள் இனி ஒரு அவ்வப்போது ஏற்படும் செலவாக இல்லாமல், வாழ்நாள் முழுவதும் தொடரக்கூடிய நிதிப் பொறுப்பாக மாறியுள்ளன.
சுகாதாரத் திட்டமிடல் ஏன் சுகாதார சேவையைப் போலவே முக்கியமானதாக மாறுகிறது?
ஒரு குடும்பத்திற்கு சிறந்த மருத்துவ சேவையை அணுகும் வாய்ப்பு இருந்தாலும், அதன் செலவிற்கான திட்டமிடல் இல்லாவிட்டால் அவர்கள் கடுமையான நிதி பாதிப்பை எதிர்கொள்ளலாம்.
சுகாதாரச் செலவு திட்டமிடல், நல்ல மருத்துவ முடிவுகளை மாற்றாது. ஆனால் அத்தகைய முடிவுகளை எளிதாக செயல்படுத்த உதவுகிறது.
ஒரு குடும்பம் மருத்துவச் செலவுகளுக்காக முன்கூட்டியே திட்டமிட்டிருந்தால், சிகிச்சை தேவைப்படும் நேரத்தில் "எப்படி பணம் செலுத்துவது?" என்பதைக் குறித்து கவலைப்படாமல், "எந்த சிகிச்சை சிறந்தது?" என்பதில் கவனம் செலுத்த முடியும்.
பொறுப்புத் துறப்பு : இது ஒரு விளம்பர தகவல். நிபந்தனைகள் பொருந்தும்.
தினமணி செய்திமடலைப் பெற... Newsletter
தினமணி'யை வாட்ஸ்ஆப் சேனலில் பின்தொடர... WhatsApp
தினமணியைத் தொடர: Facebook, Twitter, Instagram, Youtube, Telegram, Threads, Arattai, Google News
உடனுக்குடன் செய்திகளை அறிய தினமணி App பதிவிறக்கம் செய்யவும்.
பின்னூட்டத்தில் வெளியாகும் கருத்துகளுக்கு அவற்றைப் பதிவிடுவோரே முழுப் பொறுப்பு; அவை தினமணியின் கருத்துகளைப் பிரதிபலிக்கவில்லை.தனிநபர், சமூகம், மதம் அல்லது நாடு ஆகியவற்றுக்கு எதிராக அவமதிக்கிற அல்லது ஆபாசமான விதத்திலுள்ள எந்தவொரு கருத்தும் இந்திய அரசின் தகவல் தொழில்நுட்பக் கொள்கைப்படி தண்டனைக்குரிய குற்றம். இதுபோன்ற கருத்துகளுக்கு எதிராக உரிய சட்ட நடவடிக்கை எடுக்கப்படும்.